
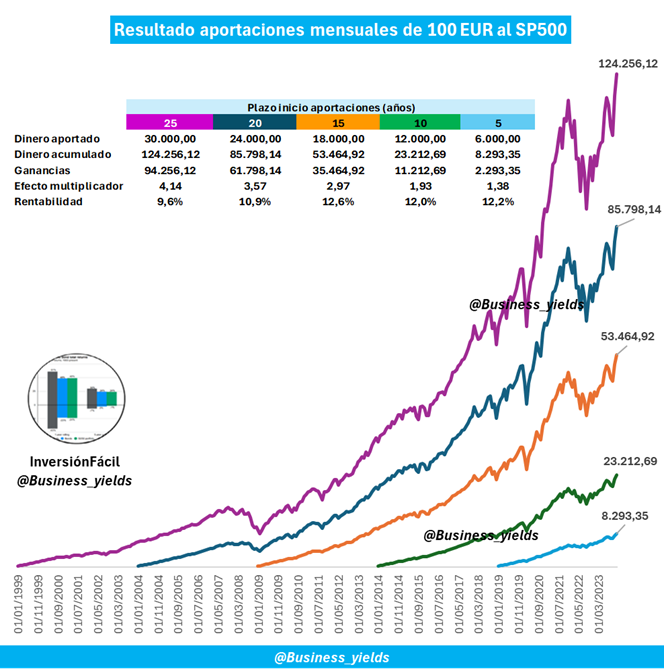
El DCA es genial cuando empiezas a invertir. Te permitirá reducir los períodos en pérdidas y protegerte así de las correcciones. Pero con el paso del tiempo pierde efectividad y deja de ser suficiente. Entiéndelo aquí 🧵👇
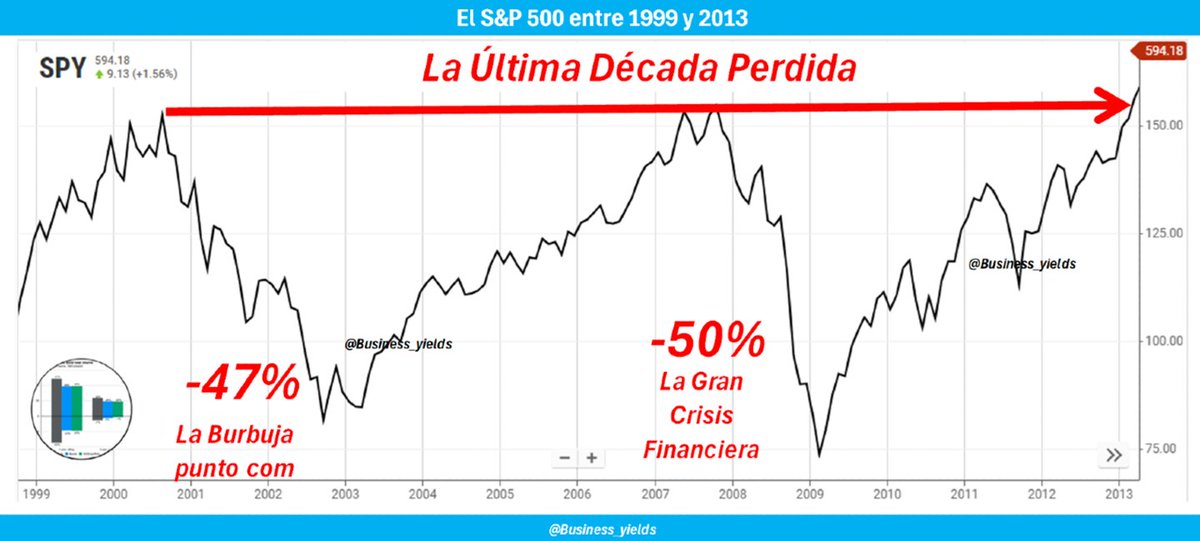
Fíjate en la última década perdida del S&P 500. Enlazó dos caídas consecutivas de aprox. -50% ⚠️ Si hubieras invertido en el pico del año 2000 a finales de 2012 habrías obtenido un 0% de rentabilidad. Pero haciendo DCA el resultado hubiera sido diferente 👇
Aquí tienes la evolución de 100 mil euros invertidos en el S&P 500 justo antes de iniciarse la corrección del año 2000. No hubieras recuperado el valor invertido hasta el año 2006. Para luego sufrir otro tortazo en 2008 que te llevaría nuevamente a mínimos 👇

Si hubieras invertido esos 100 mil euros de forma mensual. Aunque tus aportaciones iniciales sufren pérdidas, el valor de tu cartera aumenta porque tus aportaciones mensuales se van acumulando. Además, con la primera recuperación a finales de 2002, parte de tus aportaciones ya

Después, la caída de 2008 te pilla con un valor acumulado próximo a los 100 mil euros. Y el DCA ya no es tan efectivo para protegerte de esa caída, al quedarse pequeño respecto al valor total de la cartera. Aún así el DCA, a pesar de caer en 2008 de forma similar, termina

Por eso, al hacer DCA mientras tu cartera no sea muy grande. En caso de una corrección, reducirás el período en pérdidas y tendrás mayor protección en tus primeros años como inversor@. ¿A partir de qué momento es tu cartera "grande" y el DCA ya no es tan efectivo? 👇
Piensa por un momento. Haciendo DCA en el año 5 habrás aportado una cantidad equivalente a 5 anualidades. Así, el DCA del año 6 supondrá 1/5 = el 20% del valor acumulado de principios de ese año. Aunque es muy posible que ese valor sea todavía superior gracias a la
Veamos este ejemplo utilizando un DCA anual de 3 mil euros que nos genera de media un 7% anual. Una caída del -20% en el año 4 supondría una pérdida de valor de 2.850 euros, todavía inferior a la aportación anual de 3 mil. Pero en el año 10 esa misma caída supondría una pérdida

Fíjate ahora en este ejemplo. Consiste en representar múltiples fechas de inicio del DCA en el entorno de la década perdida entre 2000-2012. Observa como cuanto antes se inicia el DCA respecto a las correcciones, mayor será el tamaño de las caídas. ¿Por qué? Porque cuando tu

Con esto lo entenderás todavía mejor. Aquí tienes el % que representa el DCA anual respecto al capital acumulado al final de cada año en una cartera que crezca al 7% anual. Fíjate el elevado peso que tiene al principio. Y observa lo que sucede conforme pasa el tiempo y tu

Esta es otra forma de verlo. Aquí tienes el valor que representa el capital acumulado al final de cada año respecto al DCA anual. Si tu cartera es 20 veces el valor del DCA, esas aportaciones anuales no le harán ni "cosquillas" al grueso de tu cartera. Ya va quedando más clara

¿Entonces a partir de qué momento deja de ser efectivo el DCA? Pues el factor principal lo determina el tamaño de tu cartera en relación al valor anual del DCA. Que estará relacionado con la rentabilidad que vayas obteniendo. Para una rentabilidad media del 7% anual, a partir


Si durante tus primeros años de DCA: 1️⃣ El mercado ha corregido 👉 Sigue haciendo DCA porque es justo en ese escenario donde te dará los mejores resultados en la posterior recuperación. 2️⃣ El mercado ha subido 👉 Revisa el valor anual de tu DCA respecto al total de tu cartera,
Si has usado el DCA para crear una posición en renta variable y está dejando de ser efectivo. El siguiente paso para protegerte de una corrección será diversificar en otros activos: oro, renta fija, ... Aquí tienes referencias de rentabilidad y riesgo que pueden servirte. 👉

Si te gustó el hilo dale ❤️y RT 🔄 Para seguir aprendiendo a invertir por ti sol@ suscríbete a la newsletter en el enlace de mi perfil. Incluye posts 🆓gratuitos🆓 y una versión de pago para profundizar más todavía. ¿Tienes cualquier duda? ¡Pregúntame!
@Business_yields Buen hilo, hace nada hice la comparativa vs lump sun, por si interesa: https://x.com/etorobonacasino/...
@etorobonacasino Gracias! ❤️ Buen complemento añadir tu hilo 👌
@Business_yields y entonces la alternativa? Es una análisis interesante pero no se a donde quiere llegar.
@UndercoverYouth Hola! Igual no queda claro en el hilo. La alternativa cuando el DCA deja de ser efectivo pasa a ser la diversificación. Traté de exponerlo aquí pero ya se hacía el hilo tan largo que no profundicé en ello 👇 https://x.com/Business_yields/...
@Business_yields El DCA cuando deja de ser suficiente es que ya no necesitas invertir más.
@Reflex_Mundo_ 🤣🤣🤣
@Business_yields Y si cuando pierde efecto el dca en un indexado, y lo empieza hacer en otro (oro, ETF, etc.)?
@JulianGoodday Hola Julian. Esa es buena opción para ir creando la diversificación deseada. Lo importante es que se vaya construyendo una diversificación acorde a nuestra situación personal y perfil de riesgo.
@Business_yields Analisis muy interesante!👍🏻
@MarcBadiaNova Gracias Marc! ❤️
@Business_yields Muy bien lo del DCA, pero si cae un 30/40% no solo continúes haciéndolo. Compra ya todo lo que te quede porque estas de rebajas.
@fernandodlobato Cierto 👍 Las correcciones del 30%-40% son escasas y una auténtica oportunidad para sembrar rentabilidades futuras.
@Business_yields Que buena explicación. La cuestión del DCA en muchos casos no solo responde netamente a una estrategia de inversión, también tiene que ver con que es el metodo con el cual uno puede invertir sus flujos de efectivo.
@19raad97 Gracias RAAD. Efectivamente, muchas veces el DCA se hace acorde a cómo vamos generando ahorro o recibiendo ingresos.
@Business_yields muy interesante! podrías hacer la comparativa con el mismo dinero en lump-sum?
@patrickusaf Hola Patrick. El lump-sum gana en la mayoría de ocasiones al DCA, simplemente porque el mercado sube la mayor parte del tiempo. Y, por suerte, las correcciones prolongadas y las décadas perdidas han sido minoría. Pero el problema es que el riesgo de que "te toque" ese mal