
Využití opcí v investičním portfoliu Jestli máte kvůli nárůstu příspěvků a finfluencerů mluvících o strategiích jako je covered call a cash secured put pocit, že vám utíká nějaká zázračná přiležitost - tento thread je pro vás 🧵
Zajímáte se o investice nebo aktivně investujete a ze všech stran slyšíte vaše oblíbené finfluencery mluvit o tom jak si nechávají platit za to, že čekají na lepší cenu pomocí cash secured put strategie a máte pocit, že vám tyto prachy kvůli vaší neznalosti utíkají z kapsy ?
Na začátek - není to zas tak jednoduchý jak tu všichni ze všech stran mluví. A to nemyslím na provedení...to je primitivní. Ta náročná část je to dělat tak, aby vám to v dlouhém období spíš vydělávalo než nenápadně podkopávalo výnosnost vašeho portfolia.
O co jde ? Cash secured put spočívá v prodeji put opce s realizační cenou nižší, než je momentální cena akcie, kterou máte v plánu nakoupit. To vás zavazuje k tomu, že pokud by opce měla být vaší protistranou uplatněna, jste nuceni nakoupit tuto akcii za realizační cenu.
Například: Akcie ABC se obchoduje za 100 USD a já mám v plánu ji nakoupit až bude na 90. Prodám put opci s realizační cenou 90 a inkasuji prémium - cenu opce (např. 2 USD) Cena klesne na 89,5 a tam zůstane až do expirace opce. Opce bude uplatněna.
Tím, že byla uplatněna jsem nucen nakoupit akcii za 90. Avšak jsem inkasoval premium 2 USD. To znamená, že moje efektivní (skutečná) cena za kterou jsem nakupoval je 90 - 2 = 88
V případě, že by cena akcie klesla ze 100 na 95 a opce by nebyla uplatněna, opce vyprší a celé prémium si ponechávám. 2 USD do mé kapsy za nic. Zní to až příliš dobře. Čekám si na svou určenou vstupní cenu a ještě za to dostávám kapesný.
Covered call je podobný případ, akorát otočený naopak. Vlastním akcii, která teď stojí 100 USD a chci ji prodat, až bude na ceně 110 USD. Prodám call na 110 USD za 1 USD a čekám. Buď bude uplatněna a já prodám za 110 + 1 = 111 efektivní cenu. Nebo nebude a mně zůstane kapesné.
Zní to jako bezrizikový způsob, jak využít chvíli čekání na ceny, které mi přijdou vhodné na nákup/prodej a ještě si tím trochu vydělat. A opravdu to je bezriziková strategie, pokud je váš vypsaný put opravdu kryt hotovostí na nákup nebo máte dost akcií na vypořádání callu.
Ta druhá část s přivyděláním už je ale trochu více rozmazaná... Investice do akcií jsou o identifikaci chybných ocenění. Buď si myslím, že je akcie ABC podhodnocena a v budoucnu by její cena měla jít nahoru k její "správné" hodnotě. Nebo opačně.
Je mnoho způsobů jak k těmto závěrům doputovat. DCF analýza, porovnání s obdobným podnikem, technické levely, trh dostatečně nezaceňuje všechny dostupné informace... Nehledě na to jak se k tomuto názoru dostanete, jde pouze o jednu dimenzi. Směrová dimenze.
Samozřejmě je čas, kdy se cena akcie vydá tím směrem co predikujete je velmi důležitý faktor. Ale reálně vás tento čas netrápí. Můžu akcii nakoupit za nižší cenu než (si myslím) že by měla být a říct si, že ji do té doby neprodám nehledě na to, jakkoliv nízko její cena klesne.
Obchodování opcí také hraje na hledání nedokonalostí ocenění. Ale dimenzí je tu více. Takový nejjednodušší způsob jak tyto dimenze klasifikovat aby byly pro lidský mozek pochopitelné jsou následující tři *V různých situacích se mohou tyto dimenze prolínat takže berte s nadhledem
Distribuční: -ovlivněna cenou podkladového aktiva při expiraci Carry: -ovlivněna rozdílem implikované a realizované volatility za živostnosti opce Směrová: -ovlivněna přeceněním opce bez ohledu na plynutí času a vývoj podkladového aktiva (sázka na vývoj implikované vol.)
Kam tak můžou naše dvě strategie cash secured put a covered call asi tak patřit ? Jestli si myslíte, že za b) tak se můžete pochválit. Krátce shrnu o co v této dimenzi jde.
Implikovaná volatilita opcí je v průměru napříč aktivy o něco málo vyšší, než je realizovaná volatilita podkladového aktiva v době do expirace opce. Co to znamená ? Implikovaná volatilita je očekávaná volatilita (to jak moc se akcie hýbe nahoru a dolů) do doby expirace opce.
Je získána z cen opcí pomocí Black-Scholes rovnice. Opce nejsou oceňovány podle názoru oceňovatele na to jestli půjde podkladové aktivum nahoru NEBO dolů, ale podle jeho názoru na to jak MOC půjde nahoru/dolů (nehledě na směr) Proč to takto funguje není teď důležité.
Důležité je, že je v zájmu toho, kdo opce prodává, aby byla implikovaná volatilita v průměru vyšší, než realizovaná (skutečná) volatilita. Jedním z nich je: Prodávání opcí je stejné jako prodávání pojištění. Váš pojišťovák si taky vezme hezkou marži na vašem životku.
Poptávka po "pojištění" tlačí cenu opcí nahoru. Vyšší cena opcí znamená vyšší implikovaná volatilita. Tento rozdíl mezi implikovanou volatilitou a realizovanou volatilitou se nazývá "Volatility risk premium" (VRP) A pokud farmaříte tento rozdíl tak se to nazývá VRP Carry.
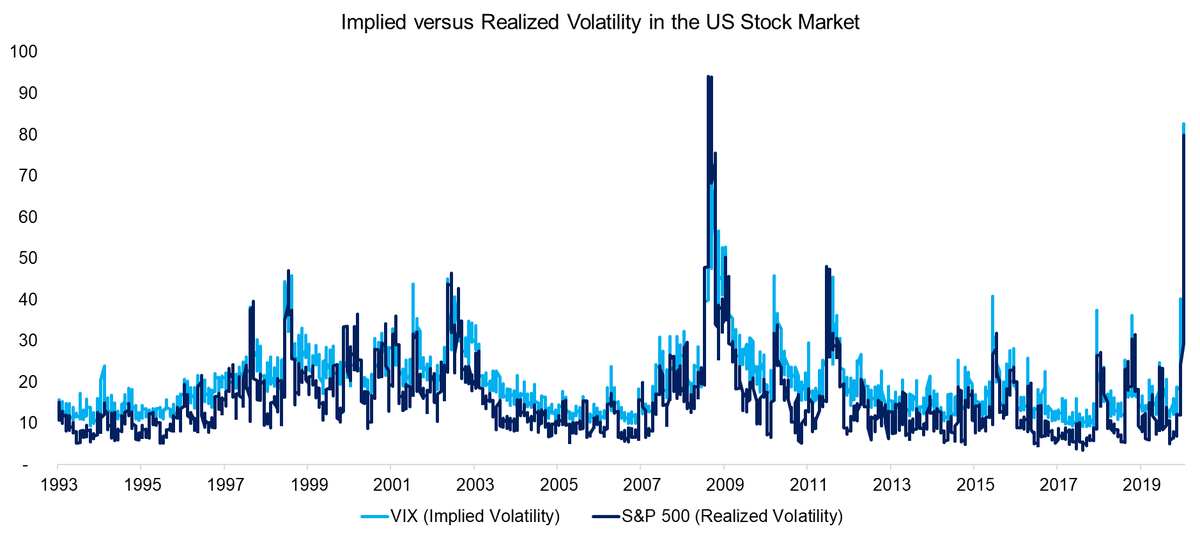
Carry protože "nesete" riziko, že realizovaná volatilita bude ve skutečnosti vyšší a cena opce nebude dostatečná kompenzace za toto riziko - ztráta pro vás.
Jak tento fakt souvisí s CSP A CC strategiemi ? Pokud bude realizovaná volatilita v době do expirace vyšší, než implikovaná je to pro tyto strategie škodlivé.
V případě covered call: Prodám call a akcie mega vyskočí (výrazně nad realizační cenu mé prodané call opce) tak jsem obětoval všechen zisk nad realizační cenou mé opce - premium získané. Pokud se akcie propadne tak si sežeru celý pád mírně kompenzován opčním premiem.
V případě cash secured put: Prodám put a akcie se propadne výrazně pod realizační cenu. Obětoval jsem příležitost nakoupit levněji za cenu premia. Pokud akcie mega vyletí tak jsem promarnil příležitost nakoupit a svézt se nahoru mírně kompenzováno opčním premiem.
Dříve byly tyto strategie velmi výdělečné, jelikož byla implikovaná volatilita přeceňována napříč celým volatility surface. VRP Carry je stále zajímavá strategie, ale vyžaduje, aby měl prodejce opcí názor na implikovanou volatilitu a prodával tam kde je VRP dostatečné.
Na utvoření takového názoru jsou však potřeba data. Data jako je porovnání současné implikované volatility s minulostí, porovnání jednotlivých částí volatility surface s jejími historickými hodnotami, porovnání implikované volatility se zbytkem sektoru atd.
Taková data jsou však pro retailového investora velmi těžko dostupná. Dalším problémem je, že implikovaná volatilita v individuálních akciích je mnohem bližší realizované volatilitě a tudíž je VRP velmi malá kompenzace za případnou zvýšenou vol. a ušlé zisky.
Většina finfluencerů co tuto startegii tlačí vybírají realizační ceny opcí například podle nějakých technických nebo valuačních hodnot ceny, ale absolutně se nedívají na aspekt implikované volatility, který je paradoxně nejdůležitější. A když už se dívají, tak metodou "baj voko"
Moje rada je, že pokud nemáte jak si utvořit názor na současnou hodnotu implikované volatility tak tyto strategie neřešte. Ono sice může vypadat jak na tom každý vydělává, ale málo kdo si porovná výnosnost portfolia proti případu kdy vy pouze držel akcie a neřešil opce.
Spoiler alert: Když akcie rostou tak tato strategie prodělává oproti klasické buy&hold strategii.
@juantu3for Díky za dobré vysvětlení. Čemu (mimo jiné) nerozumím - jak řešíte před provedením put transakcí výpočet potřebné částky k investici? Pokud beru v potaz, že budu muset zisk ještě danit, v jakých částkách musim investovat aby investovaní skrz put opce dávalo smysl?
@JacobWeefella Dám vám modelový příklad. (Náhodná akcie z mého watchlistu) Akcie $RUN se momentálně obchoduje za nějakých 20.49 pre-market Dejme tomu, že bych ji rád nakoupil za 18 a využiji k tomu cash secured put. Kouknu se na opce a 18 put s expirací za 31 dní mohu prodat za 1.13
