
Tak přátelé nedalo mi to a udělal jsem si menší průzkum českého finfluencerského cash-secured put prostředí a nevěřím vlastním očím. Takže once again vlákno týkající se toho proč je cash-secured put a covered call primárně spekulace na volatilitu a tentokrát už si rejpnu 🧵
"Hele to nechápeš to je prostě takovej pravidelnej měsíční příjem co získávám na kvalitních akciích s vysokou IV" "Dostávám zaplaceno za to, že čekám na cenu kde bych stejně nakoupil" "Je to bezrizikový, protože mi nevadí, když bude put uplatněn" Absolutely fucking not
Dovolte mi navrhnout alternativní pohled na věc. Místo prodeje put opce s deltou 20 jednou měsíčně zkus nakoupit 20 % svojí cílové expozice jednou měsíčně.
A) Put bude uplatněn přibližně 1x za 5 měsíců (delta je přibližná pravděpod. , že put skončí ITM) B) Nákupem 20% jednou měsíčně dosáhneš své cílové/maximální expozice za 5 měsíců. Někdo může nařknout, že jelikož je put uplatněn reálně méně než ve 20% případů tak je výhodnější.
To ale naprosto nezapočítává případy kdy akcie vyletí bez toho aby se váš put uplatnil a jste na tom hůř, než když byste nakoupili alespoň 20% cílové expozice. Jestli je nákup 20% lepší než prodej 20d put opce záleží na tom jaká byla implikovaná volatilita opce vs realizovaná
Jestli ten put prodáte příliš za levno tak by se víc vyplatilo nakoupit 20% pozice. Pokud se bude IV = RV tak jsou obě možnosti naprosto ekvivalentní. Opce by neměly být prodávány v kontextu vašeho názoru na vývoj ceny akcie, ale v kontextu férové hodnoty opce.
Pro ilustraci si vypůjčím trochu z binárního modelu oceňování opcí. Představme si dvě portfolia 1) Secured put short 1x put opce strike 97 cena 0.69 (delta 25) 2) Částečná expozice long 0.25 akcie Uvažovaná volatilita je 0.90$ denně. Opce je oceněna s volatilitou 1$ denně.
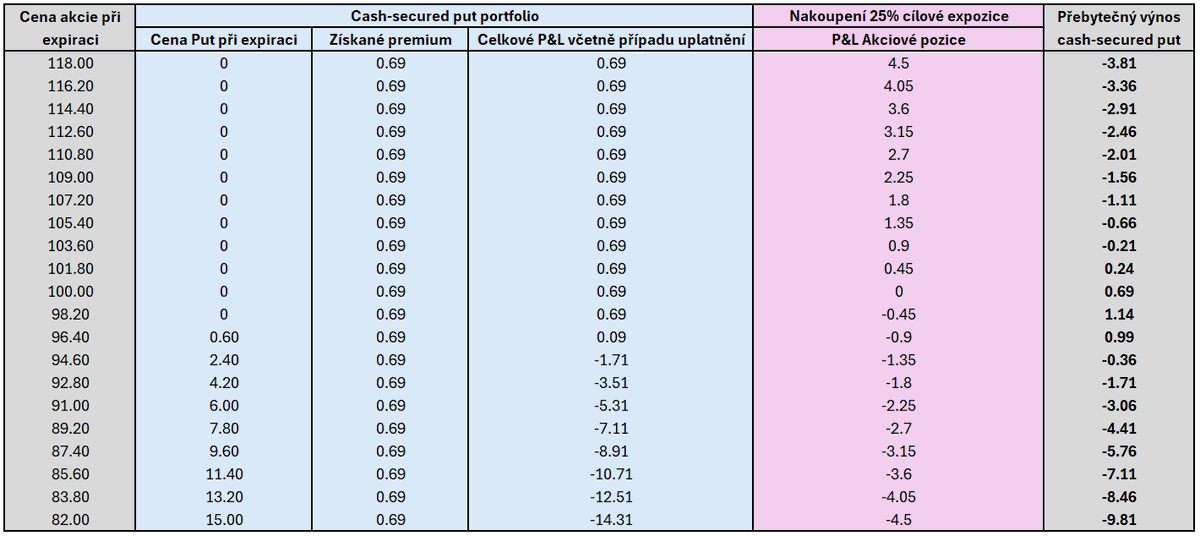

Fakta: Secured put má přebytečný výnos cca 62% času Prodaný 97 strike put za cenu 0.69$ má kladnou EV 0.14$ jelikož se akcie pohybovala pouze 0.9$ denně a opce byla prodána s volatilitou 1$ denně. Na tomto příkladu jde přímo vidět, že je cash-secured put short volatility trade
V případě nízké realizované volatility bude mít cash-secured put vyšší výnos. Při vyšší realizované volatilitě bude zase prodělávat. "No tak to je easy ne ? Prostě budu prodávat tam kde je IV vysoká" Nope Na implikovanou volatilitu se nesmí dívat v izolaci.
Opce na TLT nikdy nebudou kotovány s implikovanou volatilitou Bitcoinu nebo GME. Takže to, že je někde IV 40% je bez kontextu informace úplně k ničemu. Další důležitá věc je, že vysoké IV není korelováno s vyšším VRP a VRP je celý cíl cash-secured put strategie.
IV se musí minimálně porovnávat s historickou hodnotou realizované volatility a historickou hodnotou implikované volatility. A když říkám historické hodnoty tak nemyslím pro nějakou expiraci v čase, ale pro fixní plovoucí expiraci. Např. historická IV pro fixní 30 denní exp.
Vysoký hit-rate těchto strategií je přesně důvod proč je tak snadné se na ně nechat navábit, ale už si neporovnat jestli to dává ekonomický smysl nebo ne Hitrate != EV Pár faktorů navíc hrají proti retail investorům tím, že po kouscích užírají na potenciální EV těchto strategií
Jedním z nich je bid-ask spread. Někdo se může pousmát a říct si, že nějaké procentíčko méně mu nevadí. To si piš, že vadí. Méně likvidní tituly mohou mít příležitostně stále poměrně široký bid-ask spread, který nenápadně ukusuje z jakéhokoliv edge co si můžete myslet že máte.
Někoho mohlo napadnout, že jsem nezmínil, že hotovost z prodané opce se dá v broker účtu úročit. To protože úrok je již započten v ceně opce. Vyšší úrokové sazby snižují cenu put opcí. Opce jsou zároveň většinou oceněny s vyšší úrokovou sazbou než ke které máte přístup vy.
To protože opční market makeři mají přístup k bezrizikové úrokové míře, zatím co vy jen k tomu co vám dá váš broker. To znamená, že požíráte jak bid-ask spread tak spread v úroku, který získáte na hotovosti z prodané opce. Takže si to pojďme shrnout.
Když se rozhodnete, že realizujete strategii cash-secured put tak máte z nějakého důvodu jiný názor na budoucí volatilitu, než je tržní konsensus (IV) a jste si tak jistí, že bude nižší, že vám nedělá problém bid-ask spread a úrokový spread.... oukej
Tuším, že tyto strategie na twitteru nejvíce zpropagoval @Nicnevim11, což působí jako schopný analytik trhů. Ale když vidím, že v jeho youtube návodu na vypisování put opcí je implikované volatilitě věnován 20 sekundový segment a ještě tak, že vyšší IV znamená větší premium....
Chápu, že je to starý video a že se pravděpodobně od té doby posunul. Na twitteru jsem viděl nějaké screenshoty historické ATM volatility pro nějaké expirace. To ale pořád není úplně validní proces, protože plynutím času se zároveň mění vlastnosti IV (např. volatilita volatility)
Nic jiného o něm nevím. Věřím, že peníze vydělává, ale jeho edge je v analýze trhů a nikoliv ve využívání covered call a cash-secured put. Tohle je takové veřejné upozornění, že jestli budete někomu dávat peníze tak ať to je za analýzu trhů a ne za opce protože opce jsou hard.